MBC PD 출신 김민식 PD는 과거 유튜브 채널 ‘지식인사이드’에 출연해 은퇴 후 노후를 어렵게 만들 수 있는 세 가지 선택을 소개했다.
김 PD는 평생 모은 재산을 자녀에게 미리 물려주거나 은퇴 후의 낭만만 좇는 일이 오히려 경제적 부담으로 돌아올 수 있다고 경고했다.
그는 특히 노후를 지키기 위해서는 자산뿐 아니라 자신의 시간과 경제적 독립성을 확보하는 것이 중요하다고 강조했다.
자녀에게 재산을 미리 물려주면 위험한 이유
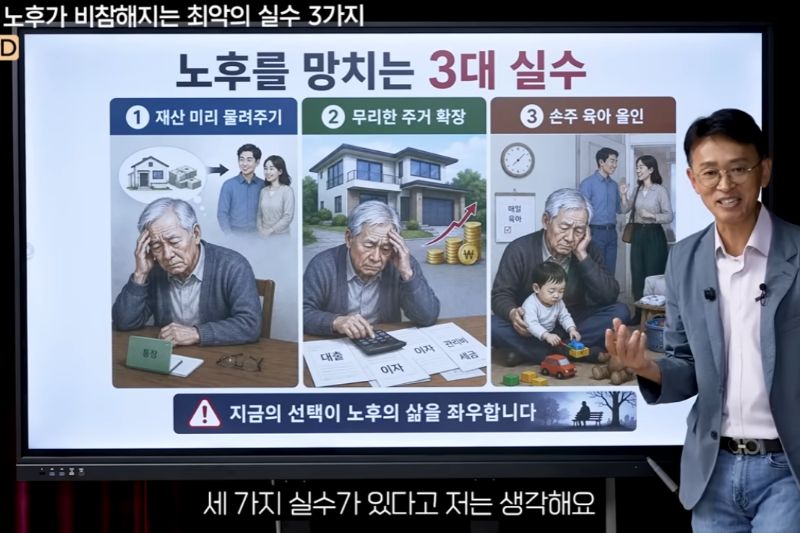
김민식 PD가 가장 먼저 경계한 것은 자녀에게 재산을 미리 물려주는 행동이다.
그는 "목돈은 내 돈이 아니에요. 목돈은 내가 가장 사랑하는 사람의 돈이에요"라고 말했다.
퇴직금이나 평생 모은 재산을 자녀의 창업 자금으로 지원했다가 사업이 실패하면 부모의 노후 자금까지 잃을 수 있다는 설명이다.
여기에 자녀가 죄책감 때문에 부모와 거리를 두면서 가족 관계까지 멀어질 수 있다고 지적했다.
김민식 PD는 "목돈이 있으면 무조건 연금으로 돌려 두십시오. 목돈은 내가 지켜야 하는 거지만, 연금은 나를 지켜 주는 거거든요"라고 조언했다.
한꺼번에 사용할 수 있는 목돈보다 정기적인 생활비를 확보하는 연금 형태가 노후의 경제적 안정을 지키는 데 도움이 된다는 것이다.
그는 자녀를 돕더라도 자신의 노후 자금부터 확보해야 한다고 강조했다.
노후 생활, 전원주택과 손주 육아에 신중해야 하는 이유
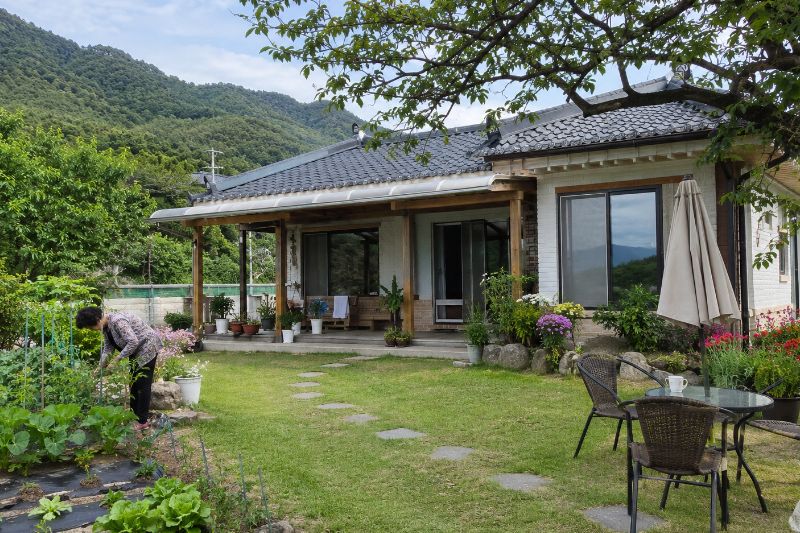
김 PD가 두 번째로 꼽은 실수는 은퇴 후 전원주택을 무리하게 마련하는 것이다.
그는 "'전원주택 짓고 여유롭게 이제 살 거야'라고 얘기를 합니다. 이거 절대 하지 마세요"라고 말했다.
바다가 보이거나 자연경관이 좋은 곳에 집을 마련하더라도 실제 생활에서는 예상하지 못한 관리 부담이 발생할 수 있다는 설명이다.
특히 주말마다 이동해야 하는 경우 방문 횟수가 점차 줄어들고, 오랜만에 집을 찾으면 잡초 제거와 청소 등에 시간을 보내게 될 수 있다.
김민식 PD는 주변 선배의 사례를 소개하며 전원생활에 대한 기대만으로 큰돈을 투자하는 것은 신중해야 한다고 조언했다.
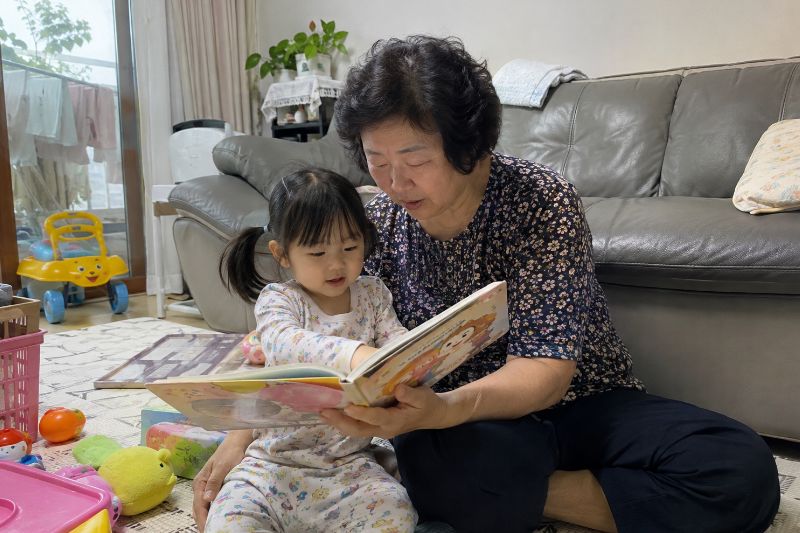
세 번째는 손주 육아에 모든 시간과 에너지를 쏟는 것이다.
그는 "이쁜 손주가 태어나서 내가 올인할게라고 하시면 안 돼요"라고 경고했다.
손주를 돌보는 일이 기쁨이 될 수 있지만, 자신의 일자리와 사회적 관계, 건강 관리까지 포기하면서 전적으로 육아를 맡는 것은 장기적으로 부담이 될 수 있다는 것이다.
김민식 PD는 자녀를 도와주더라도 일정한 선을 정하고 자신만의 활동과 경제적 기회를 이어가야 한다고 강조했다.
끝으로 그는 손주 육아에 관해서도 "선을 그으셨으면 좋겠어요"라고 조언했다.
노후의 삶을 지키려면 가족을 위한 희생만큼 자신의 생활 기반을 유지하는 것도 중요하다는 것이 김 PD의 설명이다.
황혼 파산과 노후 빈곤의 함정, 자산과 시간을 지키는 은퇴 설계의 법칙
한편, 실제로 은퇴 금융 및 노후 복지 전문가들은 김민식 PD의 조언처럼 평생 일구어낸 자산을 자녀 지원이나 무리한 주거 이동으로 소진하는 것이 이른바 '황혼 파산'을 부르는 가장 위험한 지름길이라고 경고한다.
실제로 보건복지부와 은퇴 연구소 등의 통계 자료에 따르면, 자녀에게 재산을 사전 증여하거나 과도한 은퇴 전원생활 비용을 지출한 고령층 상당수가 예상치 못한 경제적 궁핍을 겪고 재정적 독립성을 잃는 것으로 나타났다.
따라서 은퇴 이후의 삶은 단순히 가족을 위한 희생의 연속이 아니라, 정기적인 현금 흐름을 보장하는 연금을 중심에 두고 자신의 건강과 사회적 관계를 주체적으로 지켜나가는 균형 잡힌 자산·시간 관리 전략이 필수적이다.
TAGS #노후, #노후 설계, #노후 준비, #노후 생활, #은퇴, #전원주택, #노후 자금 평균, #손주 육아, #노후 연금 전환, #자녀 사전 증여, #은퇴 후 삶, #노후 망치는 실수
© 2026 AWE (Awesome Editorial)
무단 전재 및 재배포 금지
About Author