보험 사건을 10년 넘게 처리해 온 장슬기 변호사는 과거 유튜브 채널 ‘지식인사이드’에 출연해 자신이라면 가입하지 않을 보험 특약에 대해 소개했다.
장 변호사는 보험을 적금이나 자산 증식 수단으로 생각하기보다 예상하지 못한 질병과 사고에 대비하기 위한 비용으로 접근해야 한다고 강조했다.
특히 보험료를 오랫동안 납부하더라도 실제 보장받을 가능성이 낮거나 조건이 까다로운 특약은 가입 전에 신중하게 살펴야 한다고 조언했다.
입원일당과 수술비 특약을 주의해야 하는 이유
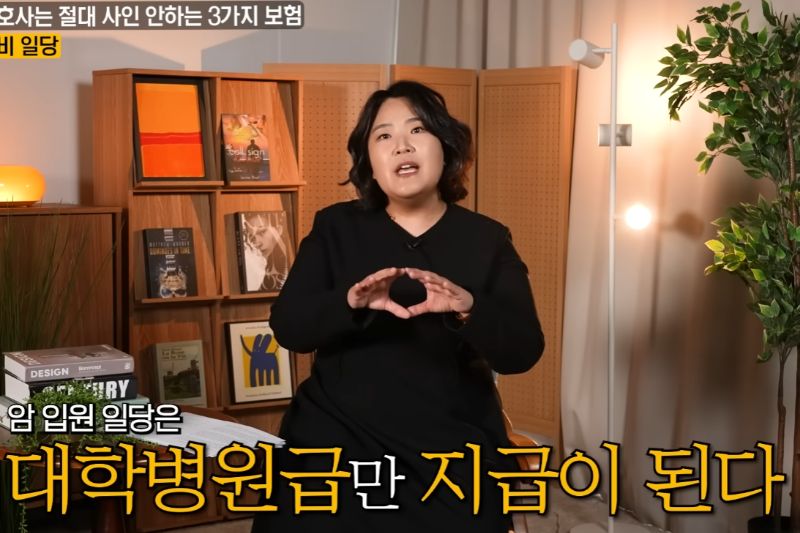
장 변호사가 첫 번째로 꼽은 것은 입원일당 특약이다.
그는 "암 수술해도 입원 3~4일 하면은 이제 퇴원하라고 그래요"라고 말했다.
과거와 달리 상급종합병원에서 장기간 입원하기 어려운 경우가 있으며, 암 수술 후에도 며칠 만에 퇴원하는 사례가 있다는 설명이다.
특히 일부 입원일당 특약은 의료기관의 종류나 입원 목적에 따라 보험금 지급 조건이 달라진다.
장 변호사는 실제 보장받을 수 있는 기간이 짧을 수 있다며 "입원일당은 좀 불필요한 담보가 아닌가"라고 지적했다.
두 번째는 수술비 특약이다.
장 변호사는 암 치료에서도 수술 외에 항암치료나 방사선치료 등이 활용된다는 점을 언급했다.
그는 "수술비 특약도 배제시켜도 되는 특약 중에 하나다"라고 말했다.
수술비 특약은 약관에서 정한 수술을 받아야 보험금이 지급되므로, 실제 치료 방식에 따라 보장 여부가 달라질 수 있다는 것이다.
장 변호사는 이러한 특약을 추가하기 전에 본인에게 필요한 보장인지, 보험료 대비 활용 가능성이 얼마나 되는지 따져봐야 한다고 강조했다.
보험료 비싼 환급형, 정말 이득일까
장 변호사가 세 번째로 꼽은 것은 환급형·저축형·적립형 보험이다.
그는 보험을 자산을 불리는 수단으로 생각하는 것에 주의해야 한다고 설명했다.
보험료에는 설계사 수수료와 보험사의 영업·관리비 등 사업비가 포함될 수 있으며, 이 때문에 납입한 금액 전부가 적립되는 것은 아니라는 것이다.
장 변호사는 "보험사가 20년 뒤에 환급해 준다고 쳐도, 과거에 비싼 돈 주고 납부한 돈을 낮아진 화폐 가치로 돌려받는 것"이라고 설명했다.
그는 "가장 많은 이득을 남기는 게 환급형, 적금형, 적립형, 복리형... 그런 보험은 무조건 좀 거르고 간다라고 생각하셔야 돼요"라고 강조했다.
장 변호사는 보험은 위험에 대비하는 보장 기능을 중심으로 선택하고, 저축이나 투자는 별도의 금융상품을 활용하는 방식이 낫다고 조언했다.
다만 실제 보장 범위와 환급금은 상품별로 다르므로, 보험을 가입하거나 정리하기 전에는 약관과 납입 기간, 해지환급금 등을 확인해야 한다.
한편 금융 및 자산관리 전문가들 역시 보험은 순수한 위험 대비용 보장형 중심으로 가입하여 매월 고정 비용을 낮추고,
자산 증식이나 저축은 공신력 있는 금융기관의 적금이나 투자 상품으로 이원화하는 것이 장기적인 가계 재무 건전성을 지키는 핵심 원칙이라고 조언한다.
다만 실제 보장 범위와 환급금은 상품별로 차이가 있으므로, 보험을 가입하거나 정리하기 전에는 반드시 약관과 납입 기간, 해지환급금을 면밀히 확인해야 한다.
TAGS #보험, #보험료, #보험료 확인, #보험료 비교, #보험료 평균, #보험료 조회, #보험 조회, #보험 특약
© 2026 AWE (Awesome Editorial)
무단 전재 및 재배포 금지
About Author