재테크 전문가 김현우 소장은 유튜브 채널 ‘지식인사이드’에 출연해 여윳돈이 생겼을 때 무조건 빚부터 갚기보다 대출의 성격과 만기를 따져 상환 순서를 정해야 한다고 조언했다.
김 소장은 빚을 빨리 갚는 것이 항상 유리한 것은 아니라며, 주택담보대출과 카드 할부처럼 성격이 다른 부채는 구분해서 관리해야 한다고 설명했다.
특히 빚을 갚는 순서는 매달 현금흐름을 얼마나 개선할 수 있는지를 고려해 결정해야 한다고 강조했다.
주택담보대출보다 카드 할부 빚 먼저 갚아야 하는 이유
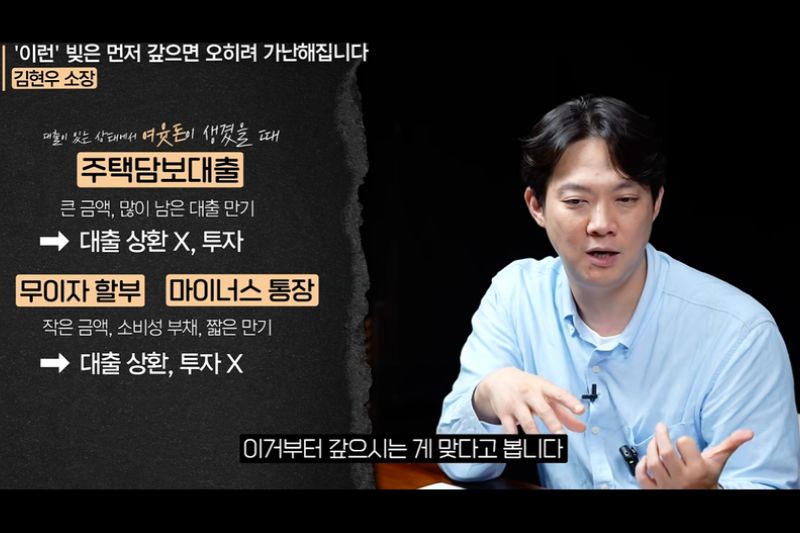
김 소장은 "이게 어떤 대출이냐에 따라서 성격이 달라져요. 주택담보대출이라면, 금액이 크고 만기가 길다면 안 갚는 게 유리해요"라고 말했다.
반면 카드 할부나 마이너스 통장 등 단기 소비성 부채에 대해서는 "금리가 아무리 낮더라도 금액이 작고 소비성 부채고 만기가 짧다면 이거부터 갚으시는 게 맞다고 봅니다"라고 강조했다.
예를 들어 5억 원의 주택담보대출을 보유한 사람이 여윳돈 1,000만 원을 상환하더라도 전체 원금에서 줄어드는 비중은 2%에 불과하다. 대출 조건에 따라 매달 원리금이 줄어드는 효과가 크지 않을 수 있다는 설명이다.
반면 500만 원짜리 냉장고를 10개월 할부로 구매했다면 매달 50만 원씩 지출해야 한다.
이때 남은 할부금을 한 번에 정리하면 이후 매달 나가던 50만 원의 지출을 없앨 수 있다.
김 소장은 이처럼 빚의 규모보다 매달 지출되는 돈을 줄이는 효과를 먼저 살펴볼 필요가 있다고 조언했다.
주택담보대출, 만기가 길수록 물가상승을 고려해야 하는 이유
김 소장은 주택담보대출처럼 만기가 긴 부채는 물가상승에 따른 화폐가치 변화도 고려해야 한다고 설명했다.
그는 "250만 원의 원리금 상환액이 10년 뒤, 20년 뒤, 30년 뒤에도 똑같은 가치는 아니잖아요. 물가가 두 배 오르면 반토막 나는 거고"라고 말했다.
장기간 고정된 금액을 갚는 대출이라면 물가가 오를수록 상환액의 실질적인 부담이 줄어들 수 있다는 뜻이다.
김 소장은 특히 경제활동 기간이 충분히 남아 있는 30~40대의 주택담보대출을 예로 들었다.
그는 "일반적인 가정에서 3040 세대가 받은 주택 담보 대출 2~30년 남은 거는 여윳돈으로 안 갚는 게 좋습니다. 깔고 앉아 있는 돈이 되는 거예요"라고 강조했다.
다만 은퇴가 가까워 소득이 줄어들 가능성이 크거나 대출 만기가 얼마 남지 않았다면 상환 전략도 달라져야 한다는 설명이다.
특히 대출금리가 높거나 변동금리로 이자 부담이 커지는 상황이라면 주택담보대출을 먼저 갚는 편이 유리할 수도 있다.
김 소장은 무조건 빚을 빨리 갚기보다 자신의 경제활동 기간과 부채 구조를 살펴 상환 순서를 결정하는 것이 중요하다고 조언했다.
현금흐름 최적화와 인플레이션 헤지, 스마트한 부채 관리의 핵심
한편 재무 설계 전문가들은 김 소장의 조언처럼 단순한 '금리 비교'를 넘어 '현금흐름'과 '시간 가치'를 부채 상환의 제1원칙으로 삼아야 한다고 입을 모은다.
실제로 가계부채 관리 지침에 따르면, 단기 고금리 소비성 부채는 가처분소득을 빠르게 갉아먹어 월 단위 생활비를 압박하는 주범이다.
반면 장기 주택담보대출은 인플레이션이 진행될수록 화폐의 실질 가치가 하락하여 장기적으로 상환 부담이 완화되는 '자연스러운 헤지' 효과를 지닌다.
따라서 개인의 소득 주기와 은퇴 시점을 고려하지 않은 무조건적인 '조기 상환'은 오히려 기회비용을 잃는 패착이 될 수 있다.
여윳돈이 생겼을 때 나의 월 지출 구조를 가장 크게 숨통 트이게 하는 부채가 무엇인지 냉정하게 진단하고, 우선순위를 재조정하는 지혜가 필요한 시점이다.
TAGS #주택담보대출, #주택담보대출 금리, #빚, #빚 청산, #대출, #대출 상환, #주택담보대출 조건, #지식인사이드, #카드 할부, #카드 할부 상환, #카드 대출, #카드 할부 이자, #주택담보대출 계산기, #생애최초 주택담보대출
© 2026 AWE (Awesome Editorial)
무단 전재 및 재배포 금지
About Author