연금 전문가 이영주 대표는 최근 유튜브 채널 ‘책과삶’에 출연해 국민연금을 일찍 받는 것과 늦게 받는 것 중 어느 쪽이 유리한지 설명했다.
이 대표는 "국민연금 수령 시기에 따라 평생 받는 연금액이 달라진다"며, 특히 오래 살 가능성이 높다면 연기연금을 적극적으로 고려할 필요가 있다고 강조했다.
국민연금 수령, 5년 일찍 받으면 30% 줄어든다
국민연금 수령 나이는 출생연도에 따라 다르며, 개인의 상황에 맞춰 수령 시기를 조정할 수 있다.
1961~1964년생은 63세, 1965~1968년생은 64세, 1969년생 이후는 65세부터 정상적으로 국민연금을 받을 수 있다.
이 대표는 "국민연금 수령 시기를 최대 5년 앞당기거나 늦출 수 있다"며, 언제 받기 시작하느냐에 따라 평생 받는 연금액이 달라진다고 강조했다.
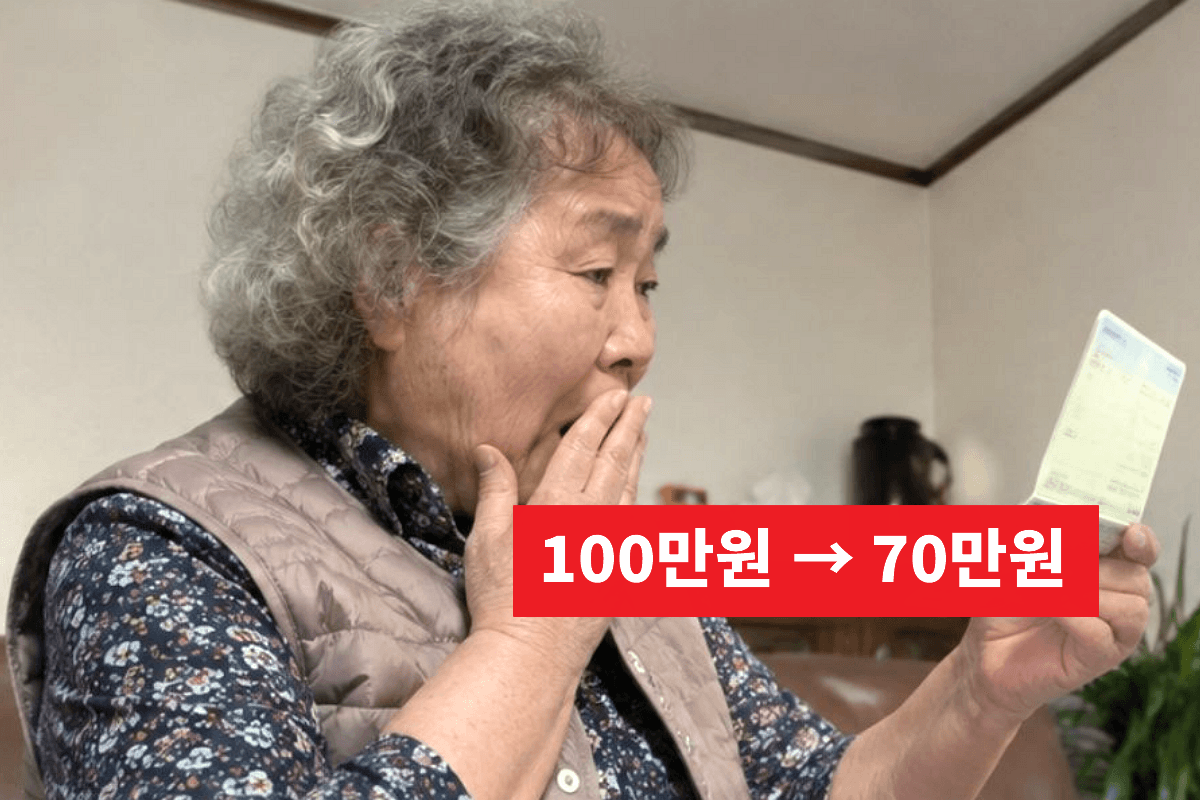
먼저 조기노령연금은 1년 일찍 받을 때마다 연금액이 6%씩 줄어든다. 5년을 앞당기면 총 30%가 감액돼, 정상적으로 월 100만 원을 받을 사람이라면 월 70만 원을 평생 받게 된다.
반대로 국민연금 수령 시기를 늦추는 연기연금은 1년마다 연금액이 7.2%씩 늘어난다.
이 대표는 최대 5년을 늦추면 연금액이 36% 증액된다며, 정상 연금액이 월 100만 원이라면 월 136만 원을 받을 수 있다고 설명했다.
또한 실제 연금을 받는 시점까지의 물가 변동 등이 반영되면 최종 수령액은 달라질 수 있다고 덧붙였다.
국민연금 수령, 80세 이상 산다면 연기연금이 유리하다
이영주 대표는 조기수령과 연기수령을 비교할 때 80세 전후의 누적 연금 수령액에 주목해야 한다고 설명했다.
일찍 받으면 매달 받는 금액은 적지만 그만큼 오랫동안 연금을 받을 수 있다.
반면 늦게 받으면 연금을 받지 못하는 기간이 생기는 대신, 이후에는 더 많은 금액을 평생 받을 수 있다. 따라서 오래 살수록 연기연금의 누적 수령액이 조기수령을 앞지를 가능성이 커진다.
이영주 대표는 "80세 이후까지 생존할 가능성이 높다면 연기연금을 선택하는 것이 유리하다"고 강조했다.
연기연금을 통해 기본 연금액을 높여두면 이후 물가상승률이 반영될 때 금액상 증가 폭도 커질 수 있다는 설명이다.
하지만 그는 모든 사람에게 연기연금이 적합한 것은 아니라고 말했다.
건강에 심각한 문제가 있거나 은퇴 후 다른 소득이 없어 당장 생활비가 필요한 경우에는 조기수령이 현실적인 선택이 될 수 있다고 덧붙였다.
결국 국민연금 수령 시기는 건강 상태와 기대수명, 은퇴 후 경제적 상황을 함께 고려하여 선택하는 것이 좋다.
기대수명 연장과 손익분기점, 국민연금 수령 전략의 핵심 변수
한편 연금 재정 및 노후 설계 전문가들은 이 대표의 조언처럼 단순한 월 수령액 비교를 넘어, 통계청이 발표하는 한국인의 기대수명과 개인별 '손익분기점'을 꼼꼼히 따져봐야 한다고 강조한다.
실제로 국민연금연구원의 분석에 따르면, 연기연금을 선택할 경우 수령 개시 시점이 늦어져 발생하는 일시적 공백기는 보통 80세 전후를 기점으로 조기·정상 수령자의 누적 총액을 역전하기 시작한다.
최근 100세 시대를 맞아 평균 기대수명이 가파르게 늘고 있는 점을 감안할 때, 은퇴 직후의 단기 현금흐름 확보뿐만 아니라 장기적인 생존 기간에 대비한 '종신 소득 극대화' 관점이 무엇보다 중요하다.
따라서 건강 상태와 퇴직 후 예상 현금흐름을 종합적으로 진단한 뒤 수령 시기를 전략적으로 설계해야 노후 파산을 방지할 수 있다.
TAGS #국민연금, #국민연금 수령, #국민연금 조회, #국민연금공단, #국민연금 수령액, #연기연금, #국민연금 조회 방법, #국민연금 홈페이지, #책과삶, #국민연금 예상 수령액
© 2026 AWE (Awesome Editorial)
무단 전재 및 재배포 금지
About Author