은퇴자금을 얼마 모을지뿐 아니라, 그 자금으로 생활비를 어떻게 마련할지도 노후 준비의 중요한 질문이다.
박곰희 작가는 2026년 10월 15일 공개한 본인 칼럼에서 개인적으로 마련할 노후자금의 목표로 3억원을 제시했다. 자산을 모으는 시기와 사용하는 시기의 운용 방식을 구분하고, 은퇴 후에는 분배금 등을 활용하는 구상이다. 박곰희 칼럼 「3억이면 됩니다」
관련 영상은 지식인사이드 박곰희 작가 출연 편에서도 확인할 수 있다.
월 150만원은 어떤 계산에서 나왔나
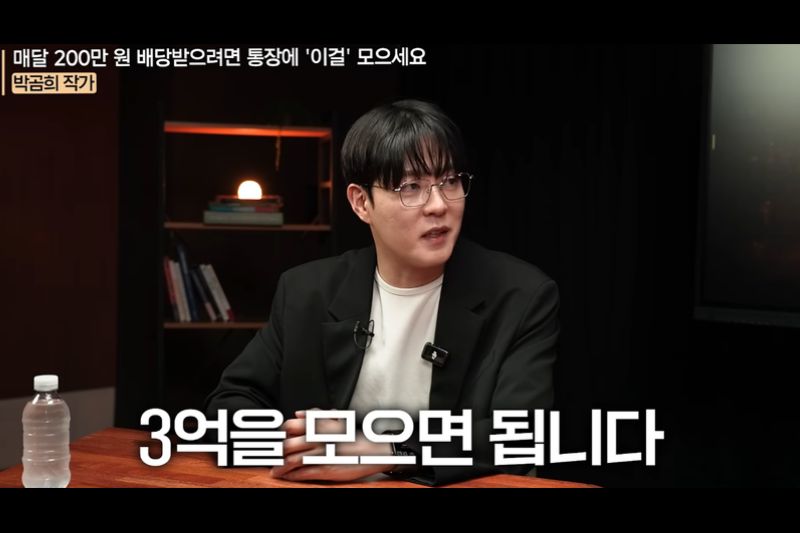
3억원에 연 6%의 분배율을 가정하면 연간 분배금은 1,800만원이다. 이를 12개월로 나누면 세전 월평균 150만원이 된다.
박 작가의 칼럼은 6%를 채권·고배당주·리츠 등 인컴형 자산을 섞었을 때의 분배율 가정으로 설명한다. 시장 상황과 금리에 따라 달라질 수 있다는 조건도 명시했다. 따라서 월평균 150만원이라는 계산을 매달 같은 금액이 지급된다는 약속으로 받아들여서는 안 된다. 계산의 가정과 조건
분배금을 받아도 투자 손실은 발생할 수 있다
분배금은 투자자가 받는 현금흐름이며, 그 자체가 투자 성과나 원금 보장을 뜻하지는 않는다.
미국 증권거래위원회(SEC)의 투자자 안내는 정기적으로 분배금을 지급하는 펀드도 손실이 날 수 있고, 분배금 지급 역시 보장되지 않는다고 설명한다. 일부 분배금에는 투자자의 원금을 돌려주는 금액이 포함될 수도 있다. SEC 펀드 분배금 안내
생활비 계획을 세울 때도 받는 분배금만 따로 볼 수는 없다. 보유 자산의 가치가 어떻게 변하는지, 분배금의 재원은 무엇인지, 세금과 비용을 반영하면 실제로 얼마를 사용할 수 있는지를 함께 확인해야 한다.
필요한 생활비에서 출발하는 은퇴 계획
3억원이라는 목표액을 자신의 상황에 적용하려면 먼저 예상 생활비와 다른 노후 소득을 정리해볼 필요가 있다. 이미 확보한 소득으로 충당할 수 있는 금액과 투자자산에서 추가로 마련해야 하는 금액을 나눠보는 방식이다.
분배금이 예상보다 줄었을 때나 자산 가치가 하락했을 때도 생활비를 감당할 수 있는지 함께 점검해보자. 은퇴 후 현금흐름을 준비할 때는 목표 금액과 분배율뿐 아니라, 그 계산이 달라질 수 있는 조건까지 고려해야 한다.
TAGS #노후, #노후 자금, #배당금, #생활비, #노후 준비, #박곰희
© 2026 AWE (Awesome Editorial)
무단 전재 및 재배포 금지
About Author